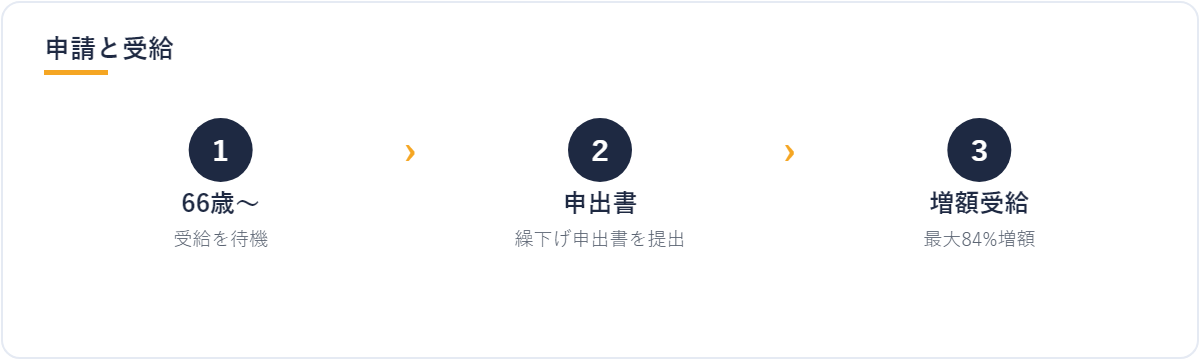
年金は、受け取り始める時期を自分で選べます。受け取りを遅らせる「繰下げ受給」を選ぶと、年金額を大きく増やせます。この記事では、増額のしくみと2022年の改正、そして選ぶ前に知っておきたい注意点をやさしく解説します。
- 年金の受け取りを66歳以降に遅らせると、1か月あたり0.7%ずつ年金額が増えます。
- 2022年4月から、繰下げの上限が75歳まで引き上げられました。
- 75歳まで遅らせると、年金額は最大84%増え、その額が一生涯続きます。
繰下げ受給とは?
老齢年金は原則65歳から受け取れますが、受け取りを66歳以降に遅らせることができます。これを「繰下げ受給」といいます。遅らせた月数に応じて年金額が増え、増えた額は一生涯続きます。長生きするほど有利になりやすいしくみです。
増額率のしくみ(最大84%)
公式サイトで確認・申請
- 日本年金機構|年金の繰下げ受給
- 申請先:年金事務所・年金相談センター(繰下げ申出書)
繰下げによる増額率は、1か月あたり0.7%です。2022年4月の改正で上限年齢が70歳から75歳に引き上げられ、75歳0か月まで遅らせると120か月×0.7%=84%の増額になります。
- 66歳まで(12か月)繰下げ:8.4%増
- 70歳まで(60か月)繰下げ:42%増
- 75歳まで(120か月)繰下げ:84%増
選ぶ前の注意点
受け取りを遅らせる間は年金が入らないため、いつまで生きるかで総額の有利・不利(損益分岐)が変わります。また、繰下げで年金額が増えると、税金や社会保険料、医療・介護の自己負担割合に影響することがあります。加給年金や振替加算がある場合は扱いが異なる点にも注意が必要です。
繰上げ受給との違い
反対に、60〜64歳で早く受け取り始める「繰上げ受給」もあります。こちらは1か月あたり0.4%の減額で、減った額が一生涯続きます。早くもらえる代わりに年金額は減る、という点で繰下げと逆の関係です。
繰下げる年齢別の増額率(早見表)
年金を1か月遅らせるごとに0.7%ずつ増え、増えた分は一生続きます。受け取りを始める年齢ごとの増額率の目安は次のとおりです。
| 受け取りを始める年齢 | 増額率 |
|---|---|
| 66歳 | +8.4% |
| 67歳 | +16.8% |
| 68歳 | +25.2% |
| 69歳 | +33.6% |
| 70歳 | +42.0% |
| 75歳 | +84.0%(最大) |
たとえば本来の年金が月15万円の人が70歳まで繰り下げると、月約21.3万円(+42%)になります。ただし増えた分だけ税金や社会保険料、医療・介護の自己負担が増える場合もあるため、総額で得かどうかは寿命や家計によって変わります。
対象かどうかセルフチェック
- ✅ 65歳以降、当面は年金がなくても生活の見通しが立つ
- ✅ 増額(1か月0.7%・最大84%)と、受け取れない期間のバランスを理解した
- ✅ 税金・社会保険料・自己負担割合への影響を確認した
- ✅ 加給年金・振替加算の有無を確認した
よくある質問(FAQ)
Q. どのくらい増えますか?
A. 1か月0.7%増で、75歳まで遅らせると最大84%増です。
Q. 何歳まで遅らせられますか?
A. 2022年4月から上限は75歳です。
Q. 増えた年金はずっと続きますか?
A. はい。増額された年金額が一生涯続きます。
Q. 基礎年金と厚生年金を別々にできますか?
A. できます。片方だけ繰り下げることも可能です。
あわせて読みたい
出典:日本年金機構「年金の繰下げ受給」の公式情報ほか(確認日:2026年8月1日)。増額率・上限年齢・関連制度は変更される場合があります。最新かつ正確な情報は、日本年金機構および年金事務所でご確認ください。
当サイトは民間の情報メディアであり、政府機関ではありません。
内容に誤りや古い情報を見つけたら、訂正・誤り報告からお知らせください。制度は変わることがあるため、申請の前に各省庁・自治体の公式ページで最新情報をご確認ください。